国际数据公司IDC发布最新全球人形机器人市场跟踪报告显示,2026年上半年全球人形机器人产业迎来里程碑式爆发,市场出货量与营收规模双双实现数倍级增长,行业正式告别技术原型与小规模测试阶段,全面迈入商业化落地快车道。数据显示,上半年全球人形机器人出货量接近2.5万台,同比大幅增长432.1%,全球市场规模突破7.4亿美元,同比增幅达322.7%,产业增长势能持续释放。
在本轮全球人形机器人产业爆发浪潮中,中国产业力量展现出绝对主导优势,成为拉动全球市场增长的核心支柱。报告明确,中国厂商出货量占全球总量超95%,垄断全球人形机器人供给市场。从国内市场表现来看,2026年上半年中国人形机器人出货量超1.9万台,同比增长426.3%,占全球出货比重约77.9%,依托完善的制造业供应链、成熟的量产能力与丰富的落地场景,牢牢掌控全球人形机器人产业的产能与市场话语权。
本轮行业高速增长,得益于国内完整的人形机器人产业生态深度赋能。目前我国已形成从核心零部件研发生产、整机智能制造、具身智能算法迭代到场景商业化落地的全链条产业体系,上下游企业协同发力,持续优化产品性能、压缩生产成本,彻底破解了人形机器人早期量产难、成本高、落地少的行业痛点,为规模化交付提供了坚实支撑。同时,各地产业政策扶持、示范场景开放以及工业、商业、民生多领域需求释放,进一步加速了人形机器人从实验室样机、展示演示场景,向常态化、规模化实用场景落地转型。
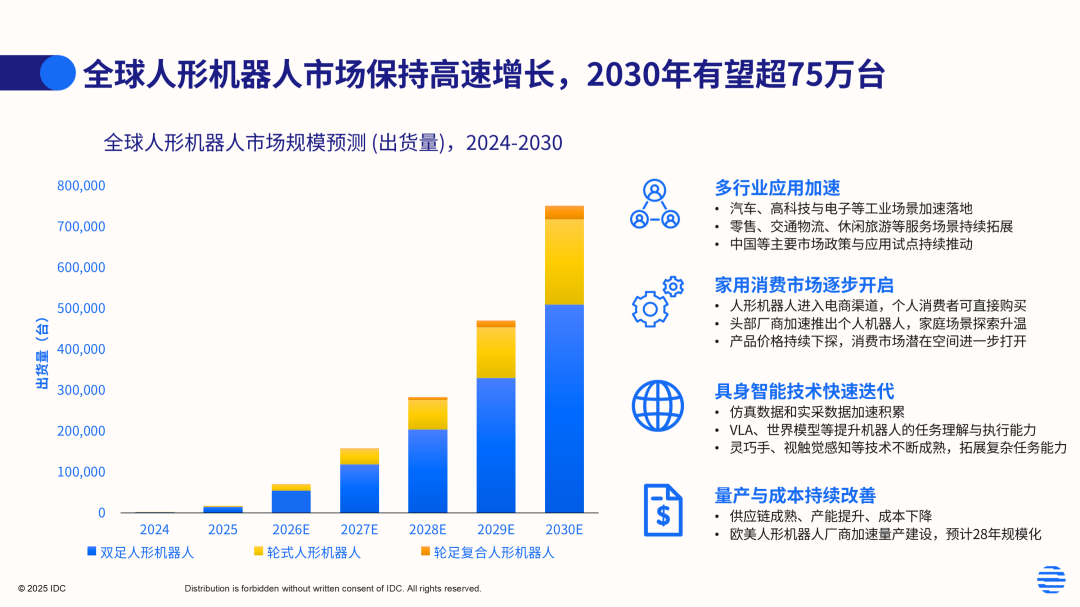
随着具身智能、机器视觉、运动控制、大模型技术持续迭代升级,人形机器人的环境感知、自主决策、复杂任务执行能力大幅提升,应用场景持续拓宽、结构持续优化。传统科研教育、展会展示等试水型场景占比持续下降,汽车、3C电子等工业制造领域的装配、巡检、物料搬运场景落地提速,文旅、零售、交通等商业服务场景试点不断扩容,低成本小型人形机器人也逐步切入家庭陪伴、亲子教育等消费赛道,多元应用格局逐步成型。
在市场格局方面,国内头部厂商凭借量产能力与落地优势领跑全球,竞争优势持续凸显。其中智元机器人上半年出货量超8600台,稳居全球出货量榜首,在高基数基础上保持十倍级高速增长,率先完成从大规模量产出货到多行业商业化落地的进阶;宇树科技、优必选等本土头部企业紧随其后,凭借差异化产品布局、稳定交付能力持续抢占全球市场,国内厂商良性竞争、协同发展的产业格局基本形成,持续巩固中国在全球人形机器人赛道的领先地位。
对于行业未来发展,IDC给出积极预判,随着技术持续成熟、成本稳步下探、场景不断丰富,人形机器人商业化进程将持续提速,预计2030年全球人形机器人出货量将突破75万台。未来行业竞争将彻底告别单一硬件性能比拼,转向具身智能算法、综合场景适配能力、长期运维服务能力的全方位竞争,中国依托全产业链优势和海量落地场景,将持续引领全球人形机器人产业迭代与规模化发展。
来源:IDC全球人形机器人市场跟踪报告